Berichtssaison: Bewährungsprobe für den KI-Boom
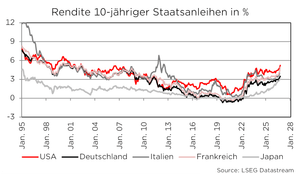
30. Oktober 2026Die internationalen Kapitalmärkte bewegen sich derzeit in einem sehr fordernden Zins- und Wachstumsumfeld. Die Renditen 10-jähriger Staatsanleihen sind in den meisten Ländern in den vergangenen Monaten deutlich angestiegen und haben mittlerweile ein Niveau erreicht, das zuletzt vor der Finanz- und Wirtschaftskrise von 2008 als „normal“ galt.
Dieses Umfeld erhöht den Refinanzierungsdruck über alle Anlageklassen hinweg und verlangt von Investoren einen genauen Blick auf die fundamentale Tragfähigkeit kapitalintensiver Geschäftsmodelle.
Berichtssaison: Gut, aber nicht gut genug?
Unsere aktuelle Auswertung der Factset-Datenbank per 29. Oktober 2026, in der inzwischen 263 Unternehmen des S&P 500 sowie 149 Konzerne des europäischen Stoxx 600 erfasst sind, liefert ein beeindruckendes Zeugnis für die Ertragskraft der US-Wirtschaft. Im S&P 500 haben 216 Unternehmen die Gewinnschätzungen übertroffen und nur 47 verfehlt, das entspricht einer positiven Surprise-Ratio von 82 Prozent.
Wie gut ist 82 Prozent wirklich?
Diese Quote übertrifft den langfristigen Durchschnittswert der letzten fünf (78 Prozent) und zehn Jahre (77 Prozent). Im zweiten Quartal war die Anzahl der positiven Überraschungen mit 87 Prozent jedoch noch etwas höher. Noch wichtiger für die Einschätzung der realen Nachfrage: Auch beim Umsatz übertreffen 71 Prozent der S&P 500-Unternehmen die Erwartungen und lassen das historische Mittel von 68 Prozent hinter sich.
Transatlantisch: Die Lücke wird größer
Im internationalen Vergleich zeigt sich eine deutliche Wachstumsdivergenz zugunsten der USA: Während der S&P 500 mit 82 Prozent bei den positiven Gewinn-Überraschungen (Dow Jones 30: 79 Prozent bei 19 Berichten, Nasdaq 100: 93 Prozent bei 43 Unternehmen) und einem aggregierten Gewinnwachstum von 35 Prozent gegenüber dem Vorjahresquartal auftrumpft, kommt der breite europäische Stoxx 600 aktuell lediglich auf eine Gewinn-Surprise-Ratio von 58 Prozent und 63 Prozent beim Umsatz.
Zwar schlagen sich der DAX (78 Prozent Gewinn- und 73 Prozent Umsatz-Beats bei neun Berichten) sowie der Euro Stoxx 50 (58 Prozent positive Gewinn- und 72 Prozent Umsatz-Überraschungen bei 19 Berichten) achtbar.
Dagegen fallen Indizes wie der MDAX (57 Prozent Gewinn- und nur 25 Prozent Umsatz-Beats), der französische CAC 40 (43 Prozent Gewinn-Beats) und der spanische IBEX (62 Prozent) im Vergleich ab. An die Dynamik der US-Technologie- und Wachstumsindizes reicht Europa nicht heran.
Wo die Halbleiter glänzen
Ein Blick auf die US-Sektoren und Technologie-Indizes offenbart operative Spitzenwerte: Im 30 Unternehmen umfassenden Philadelphia Semiconductor Index (SOX) haben alle zehn bisher berichtenden Chiphersteller die Gewinnerwartungen geschlagen. Auch beim Umsatz liegt die Trefferquote im SOX bei herausragenden 90 Prozent. Flankiert wird dies durch eine Rekord-Gewinn-Marge der Halbleiterbranche von 31,9 Prozent.
Gut, aber nicht gut genug: Der Markt reagiert kühl
Im S&P 500 Information Technology Sektor übertrafen 26 von 28 Unternehmen sowohl die Gewinn- als auch die Umsatzschätzungen (jeweils 93 Prozent Surprise-Ratios), und im Nasdaq 100 stehen nach 39 Berichten 92 Prozent Gewinn-Beats sowie 79 Prozent Umsatz-Beats zu Buche.
Umso bemerkenswerter ist die kurzfristige Börsenreaktion: Obwohl die Zahlen fundamental sehr gut ausfallen, wurden im S&P 500 nur 47 Prozent der Berichte mit unmittelbaren Kursgewinnen belohnt.
Im Nasdaq 100 lag die positive Kursreaktion bei 45 Prozent, im IT-Sektor bei 41 Prozent und im Halbleiterindex SOX sogar bei nur 14 Prozent.
Die KI-Frage: Investieren um jeden Preis?
Auslöser dieses „Sell on good news“-Verhaltens könnte neben der geringeren aggregierten Überraschungshöhe vor allem die Sorge darüber sein, dass die großen US-Technologieunternehmen ihre KI-Investitionen (CapEx) weiter hochfahren wollen und dafür auch einen negativen Free Cash Flow in Kauf nehmen.
US-Wachstumsaktien: Gut bewertet nach dem Rücksetzer
Genau diese Diskrepanz zwischen steigenden Unternehmensgewinnen und konsolidierenden Kursen hat zu einer attraktiven Bewertungsbereinigung geführt. So weist der S&P 500 aktuell ein Kurs-Gewinn-Verhältnis (KGV) von moderaten 18,8 auf.
Die Chip-Überraschung: Wachstum zum Schnäppchenpreis
Die eigentliche Überraschung findet sich jedoch im Technologiesektor: Der Halbleiterindex SOX weist trotz einer Jahresperformance von 65 Prozent ein KGV von lediglich 16,6 auf und ist damit günstiger bewertet als der breite S&P 500.
Auch der Sektor Information Technology ist mit einem KGV von 19,5 nur etwas höher bewertet als der Gesamtmarkt, jedoch bei einem deutlich höheren Gewinnwachstum.
Aber auch die Breite des US-Marktes (S&P 493) kann bislang überzeugen: Drei Sektoren glänzen mit einer 100-prozentigen Gewinn-Surprise-Ratio: Consumer Staples, Energy sowie Healthcare. Auch die Branchen Industrials, Financials, Utilities und Materials untermauern die exzellente Verfassung der US-Unternehmen.
Anthropic geht an die Börse. Was steckt dahinter?
Warum es sich lohnt, hinter die Schlagzeilen zu blicken, zeigt exemplarisch die Debatte um den für November geplanten Börsengang von Anthropic. Die Bewertung des Unternehmens wird auf 1,5 bis 2,0 Billionen US-Dollar geschätzt, das Emissionsvolumen dürfte bei bis zu 100 Milliarden US-Dollar liegen.
80,7 Milliarden Verlust: Wie kommt das zustande?
Im S-1-Prospekt, einer Art Selbstauskunft des Unternehmens, der bei der SEC eingereicht wurde, wies der Claude-Entwickler für das erste Halbjahr 2026 nach GAAP einen Nettoverlust von 80,7 Milliarden US-Dollar aus.
Dieser Buchverlust ist die Kehrseite der gigantischen Beteiligungsgewinne, die Amazon und Alphabet im Vorquartal verbuchten und die im 2. Quartal allein rund 15 Prozent aller S&P 500-Gewinne ausmachten.
Während Analysten diese nicht-operativen Buchgewinne bei Amazon und Alphabet in den Konsenszahlen belassen (anders als bei Nvidia), klammert Anthropic für seinen bereinigten Nettogewinn von +2,7 Milliarden US-Dollar rund 72 Milliarden US-Dollar an Verlusten aus der Höherbewertung von Wandelschuldverschreibungen, neun Milliarden US-Dollar aus sonstigen Finanzinstrumenten sowie zwei Milliarden US-Dollar an Aktienvergütungen, aus.
Bilanz-Hokuspokus oder echtes Problem?
So berechtigt die Kritik an der inkonsistenten Non-GAAP-Praxis der Wall Street ist: Für die Bewertung von Anthropic ist entscheidend, dass die Wandelanleihen beim Börsengang in Stammaktien getauscht werden und der bilanzielle Bewertungs-Hokuspokus damit endet.
Und wie sieht es operativ aus?
Operativ liefert Anthropic durchaus ansehnliche Zahlen: Der Umsatz vervierzehnfachte sich fast im ersten Halbjahr 2026 von 1,2 auf 16,3 Milliarden US-Dollar. Der operative Verlust (EBIT) sank von 2,1 Milliarden auf 693 Millionen US-Dollar, wobei im 2. Quartal erstmals ein operativer Gewinn verzeichnet wurde.
Über 1.000 Großkunden zahlen jährlich mehr als 100.000 US-Dollar an Anthropic.
Mit fast 132 Milliarden US-Dollar Liquidität und bis zu 100 Milliarden US-Dollar IPO-Erlös sind selbst die unkündbaren Infrastrukturverträge über 475 Milliarden US-Dollar mit Google, Amazon und SpaceX finanziell untermauert.
Fazit: US-Aktien mit starkem Fundament und attraktiven Bewertungen
Die Umsatz- und Ertragszahlen der börsennotierten US-Unternehmen räumen mit dem Vorurteil auf, US-Technologie- und KI-Aktien seien heißgelaufen.
Die seltene Bewertungsanomalie
Wenn im Halbleiterindex SOX und im US-Technologiesektor fast alle Unternehmen die Gewinnerwartungen übertreffen, die Aktienkurse aber aus kurzfristiger Skepsis über die Investitionsprogramme der Magnificent 7 konsolidieren, entsteht eine seltene Bewertungsanomalie: Mit einem KGV von 16,6 im SOX und 19,5 im IT-Sektor ist die technologische Speerspitze heute kaum teurer, teilweise sogar günstiger, als der Gesamtmarkt (S&P 500 KGV: 18,8).
Und was heißt das für Anleger?
Flankiert vom geplanten, operativ herausragenden Anthropic-Börsengang und einer US-Notenbank, die den KI-Produktivitätsboom würdigt, bieten US-Technologie-, Halbleiter- und KI-Anwender-Aktien aus unserer Sicht weiterhin ein sehr gutes Chance-Risiko-Profil.
Foto von Vishnu Mohanan auf Unsplash

Autor: Carsten Klude
Carsten Klude studierte nach seiner Ausbildung zum Bankkaufmann bei der Deutschen Bank VWL mit Schwerpunkt Ökonometrie in Kiel. 1996 kam er zu M.M.Warburg & CO, für die er zunächst die europäischen Kapitalmärkte analysierte und später mit der Leitung des Makro-Research betraut wurde. Seit dem Jahr 2009 ist Herr Klude Mitglied im Investmentrat von M.M.Warburg & CO und verantwortet seit dem Sommer 2013 das Asset Management der Bank. Zusätzlich ist Herr Klude seit dem Jahr 2010 Mitglied im Ausschuss für Wirtschafts- und Währungspolitik des Bundesverbandes deutscher Banken e.V., dessen Vorsitz er von 2015 bis 2018 inne hatte.
Newsletter
Erfahren Sie von uns die wichtigsten Nachrichten über das Thema Geldanlage.
✓ jede Woche neu ✓ immer aktuell ✓ ohne Werbung ✓ jederzeit abbestellbar
Mit Warburg Navigator die passende Geldanlage finden
Investieren Sie Ihr Vermögen mit den Experten von M.M.Warburg & CO. Modern und unkompliziert.