Quo vadis Zinsen? Teil II: Die Rückkehr der Rendite
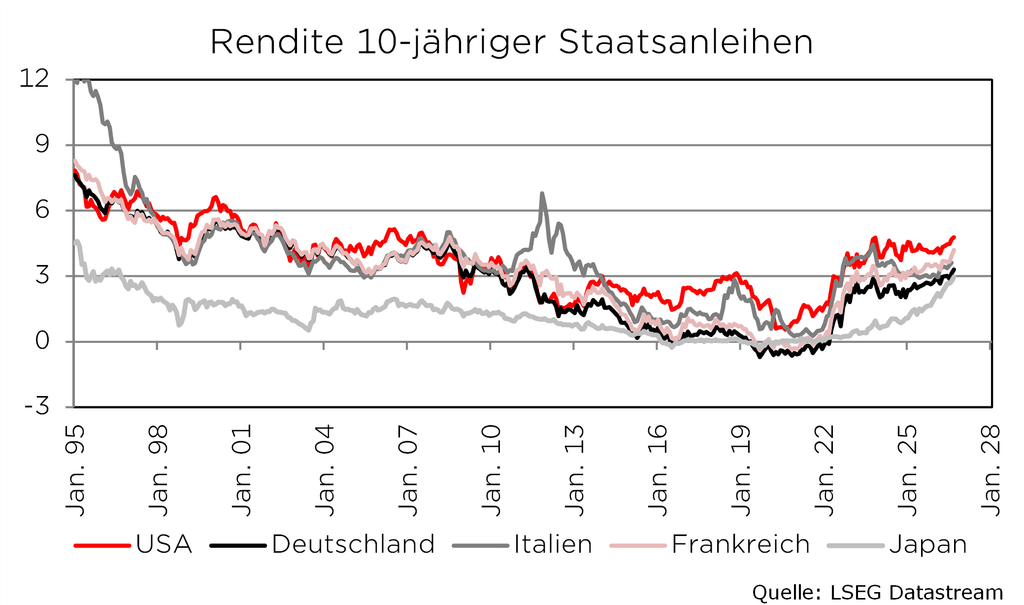
25. September 2026Am Rentenmarkt reiben sich selbst erfahrene Akteure derzeit die Augen. Zuletzt kletterte die Rendite zehnjähriger US-Staatsanleihen über die psychologisch bedeutsame Marke von fünf Prozent und erreichte damit ein 19-Jahres-Hoch – ein Niveau, das zuletzt im Juli 2007, also vor der globalen Finanzkrise, erreicht worden war.
Der neue Fed-Präsident Kevin Warsh steht angesichts einer starken Wirtschaft und zunehmender Inflationsrisiken nun vor der Herausforderung, die geldpolitischen Zügel wieder anzuziehen, nachdem es in den Jahren 2024 und 2025 noch Leitzinssenkungen von insgesamt 175 Basispunkten gegeben hatte.
Dies wirft die fundamentale Frage auf:
Erleben wir aktuell eine gesunde Normalisierung nach den zwischenzeitlichen Nullzinsjahren der jüngeren Vergangenheit, oder kommt es gerade zu einem perfekten Sturm und zum Beginn einer neuen Ära dauerhaft höherer Zinsen und Renditen?
Die Ursachen des Zinsanstiegs
Der jüngste Renditeanstieg ist auf eine beispiellose Gemengelage aus Geopolitik, Fiskalpolitik und starken Wirtschaftsdaten zurückzuführen. So ist es in den vergangenen Monaten zu einem angebotsseitigen Inflationsschock gekommen.
Die geopolitische Eskalation im Nahen Osten hat den Tankerverkehr in der Straße von Hormus seit Anfang März stark beeinträchtigt.
Dies hat den Ölpreis der Sorte Brent zeitweise auf fast 120 US-Dollar pro Barrel steigen lassen und damit zu einem massiven Anstieg der Energiepreise geführt. Aus diesem Grund sind die Inflationsraten im vergangenen halben Jahr rund um den Globus deutlich angestiegen – beispielsweise in den USA und in der Eurozone auf mehr als drei Prozent.
Gleichzeitig weisen die Staaten weiterhin hohe Haushaltsdefizite auf
Der IWF prognostiziert, dass die weltweite Staatsverschuldung in den kommenden Jahren kontinuierlich ansteigen und bis 2029 ein Niveau von 100 Prozent des BIP erreichen wird. Während die Schuldenquote in Deutschland mit prognostizierten 70 Prozent des BIP vergleichsweise niedrig bleiben soll, wird beispielsweise für die USA ein Anstieg auf 135 Prozent erwartet. Die Folge ist ein zunehmender Wettbewerb um Kapital. So überschwemmt das US-Finanzministerium aufgrund der steigenden Staatsverschuldung den Anleihemarkt mit einer wahren Flut an Neuemissionen.
Allerdings konkurrieren staatliche Emittenten nun aggressiv mit der Privatwirtschaft um das Kapital der Anleger.
Um den gewaltigen Investitionsboom im Bereich der künstlichen Intelligenz zu finanzieren, nehmen Technologiekonzerne enorme Summen am Anleihemarkt auf. In den USA stieg das Emissionsvolumen neuer Unternehmensanleihen in den vergangenen zwölf Monaten bis einschließlich August auf ein Rekordhoch von 2,9 Billionen US-Dollar.
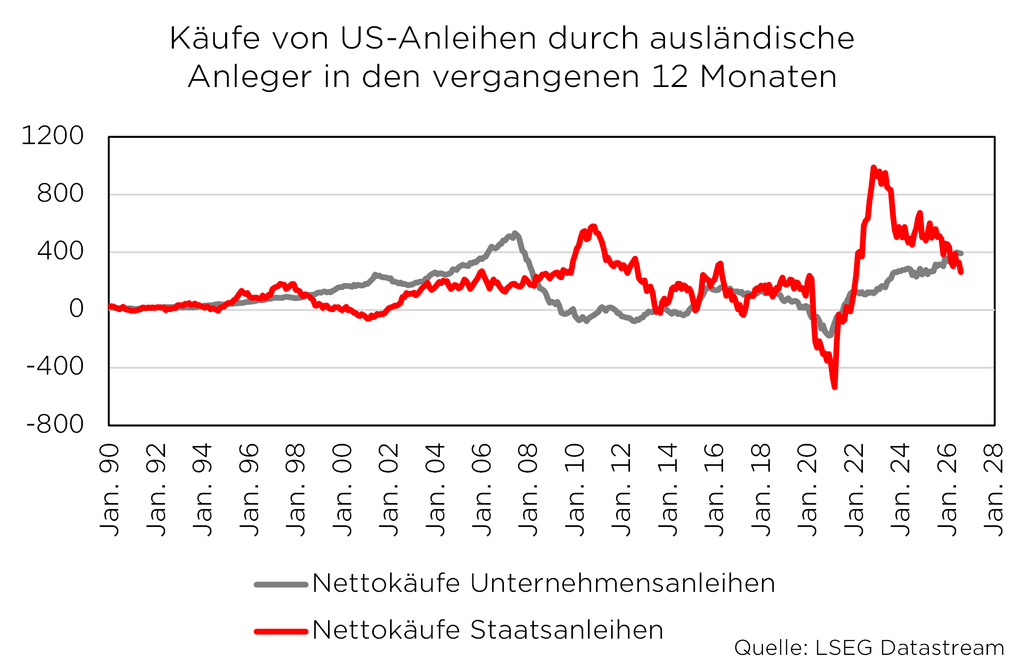
Der Wettbewerb um die Gunst der Anleger kennt einen klaren Sieger: Ausländische Investoren haben in den letzten 12 Monaten US-Unternehmensanleihen im Wert von fast 400 Milliarden US-Dollar gekauft – deutlich mehr als US-Staatsanleihen im Wert von knapp 300 Milliarden US-Dollar.
Hierin kommt auch das zunehmende Misstrauen vieler Investoren gegenüber der US-Administration zum Ausdruck
Ausländische Investoren haben im selben Zeitraum zudem US-Aktien im Rekordvolumen von 942 Milliarden US-Dollar gekauft.
Der Hauptgrund für die steigenden Anleiherenditen ist jedoch das überraschend kräftige Wirtschaftswachstum. Ihm können offenbar weder die hohen Energiepreise noch die höheren Zinsen bislang etwas anhaben.
Die aktuellen Daten unterstreichen diese Einschätzung: Der US-Einkaufsmanagerindex für den Dienstleistungssektor kletterte im September von 56,5 Punkten im August auf 58,7 Zähler, den höchsten Stand seit fast fünf Jahren.
Der entsprechende Index für das verarbeitende Gewerbe stieg sprunghaft auf 57,0 Punkte, ein Niveau, das seit mehr als vier Jahren nicht mehr verzeichnet worden war. Auch in der Eurozone stieg der Einkaufsmanagerindex auf den höchsten Stand seit fast dreieinhalb Jahren. Selbst in Deutschland deuten die Einkaufsmanagerindizes und der ifo-Geschäftsklimaindex darauf hin, dass der Aufschwung langsam an Fahrt gewinnt. Dies legt nahe, dass die zunehmende wirtschaftliche Dynamik in diesem Jahr eine der wesentlichen Ursachen für den Anstieg der Renditen sein dürfte.
Restriktivere Geldpolitik und Verschiebungen auf der Käuferseite
Wir beobachten derzeit bei den Zinsen nicht nur zyklische Schwankungen, sondern auch einen tiefgreifenden Strukturbruch. Der viel zitierte globale Sparüberschuss, der die Notenbanken über Jahre hinweg zu einer expansiven Geldpolitik mit sehr niedrigen Zinsen bewegte, gehört der Vergangenheit an.
Stattdessen befinden wir uns dank hoher KI-Ausgaben in einem weltweiten Investitionsboom.
Die Notenbanken heben daher ihre Schätzungen für den sogenannten neutralen Zinssatz – das Niveau, bei dem das Wirtschaftswachstum weder gebremst noch stimuliert wird – erstmals seit vielen Jahren an. In den jüngsten Projektionen der US-Notenbank stieg die Medianprognose für den neutralen Zins auf 3,25 Prozent an. Auch für die Eurozone wird der neutrale Zinssatz mittlerweile bei etwa 2,5 Prozent geschätzt.
Daher gehen wir davon aus, dass sowohl die Federal Reserve als auch die Europäische Zentralbank in diesem Jahr die Zinsen noch einmal um 25 Basispunkte erhöhen werden.
Ob danach weitere Zinserhöhungen folgen, wird in erster Linie von der Entwicklung des Ölpreises abhängen. Gehen die Inflationsraten im kommenden Jahr sukzessive auf zwei oder zweieinhalb Prozent zurück (ab März 2026 kommt es zu einem positiven Basiseffekt, da 12 Monate zuvor der Energiepreisanstieg zu höheren Inflationsraten geführt hatte), dürfte dies dafür sorgen, dass die Renditen zehnjähriger Staatsanleihen in den USA und in der Eurozone leicht sinken und die Marken von fünf bzw. dreieinhalb Prozent unterschreiten werden.
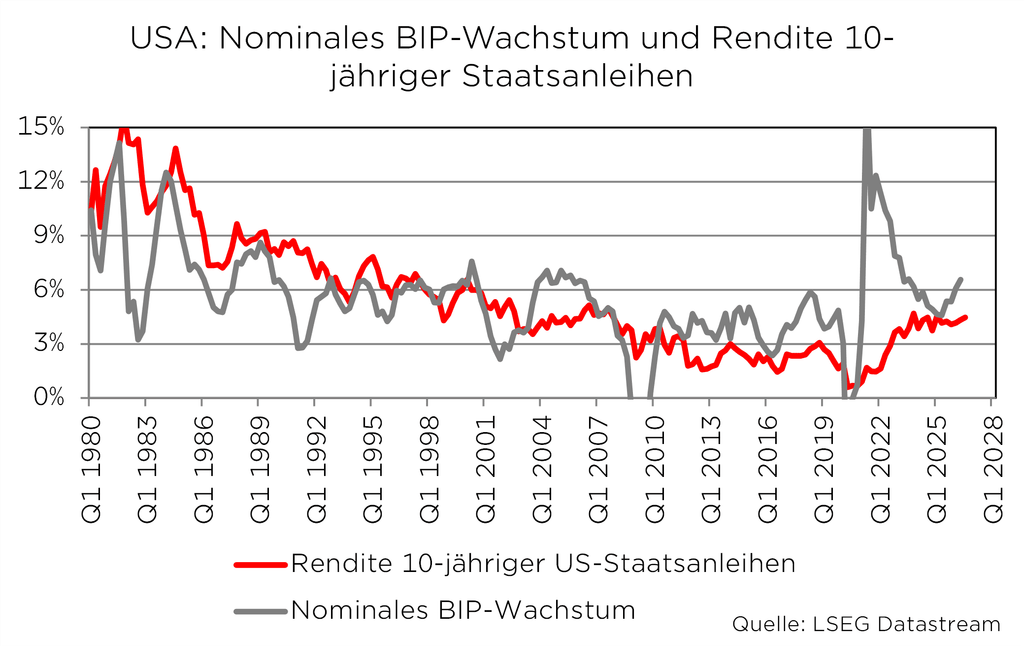
Dieser fundamentale Wandel geht mit einer Verschiebung in der Investorenlandschaft einher.
Die Zeiten, in denen die Notenbanken selbst mit ihrer unkonventionellen Geldpolitik als Käufer von Anleihen am Markt aktiv waren, sind vorbei.
Damit fehlt der größte und mächtigste Investor der vergangenen Jahre, der für immer weiter sinkende Renditen und damit für einen lange Zeit anhaltenden Bullenmarkt bei Anleihen gesorgt hatte. Auch Pensionsfonds, die jahrzehntelang als verlässliche „Buy-and-Hold“-Ankerinvestoren fungierten, haben sich aus dem Staatsanleihemarkt zurückgezogen. Während US-Pensionskassen vor 30 Jahren noch rund 80 Prozent ihres Vermögens in festverzinslichen Wertpapieren hielten, um ihre Renditeziele zu erreichen, ist dieser Anteil heute auf unter 20 Prozent gesunken.
Um ihre Verpflichtungen zu erfüllen, sind sie gezwungen, verstärkt auf risikoreichere und weniger liquide Anlagen auszuweichen.
Die entstandene Lücke wurde zunehmend von Hedgefonds gefüllt. Diese halten mittlerweile US-Staatsanleihen im Wert von über zwei Billionen US-Dollar und kontrollieren damit einen Rekordanteil von über sieben Prozent des US-Staatsanleihenmarktes. Durch den starken Einsatz fremdfinanzierter Basis-Trades und von Relative-Value-Strategien bringen diese Anleger zwar Liquidität in den Markt, sie reagieren jedoch auch äußerst preissensibel. Bei einer veränderten Einschätzung können ihre raschen Positionsauflösungen die Marktschwankungen dramatisch verstärken.
Fazit und Strategie: Wie soll man sich positionieren?
Europäische und US-Staatsanleihen weisen in diesem Jahr eine negative Wertentwicklung von gut zwei Prozent auf; das bedeutet, dass die Kursverluste die Kupons mehr als aufgezehrt haben.
Wer befürchtet, dass Unternehmensanleihen in diesem Umfeld zwangsläufig in die Knie gehen, irrt jedoch. Die Credit Spreads, also die Risikoaufschläge gegenüber Staatsanleihen, sind niedrig geblieben.
Die Bilanzen der Unternehmen sind heute in einem besseren Zustand als noch 2022, Fälligkeiten wurden rechtzeitig eingedeckt und Neuemissionen zu vernünftigen Marktkonditionen platziert. Daher weisen Unternehmensanleihen gegenüber Staatsanleihen in diesem Jahr ein um rund einen Prozentpunkt geringeres Minus auf. Interessant dabei ist, dass High-Yield-Anleihen, deren Rating unterhalb des Investment-Grade-Bereichs liegt, seit Jahresbeginn sogar im Plus liegen. Dies hängt allerdings auch mit der vergleichsweise kürzeren Restlaufzeit zusammen.
Hohe Renditen bremsen den Aktienmarkt bislang kaum
Obwohl die Renditen ein derart hohes Niveau erreicht haben, hat dies die Aktienmärkte in diesem Jahr nicht oder kaum belastet. Auch dies spricht für die These einer Normalisierung der Zinsen und Renditen infolge des wirtschaftlichen Wachstums.
Ein Zinsanstieg wird für den Aktienmarkt in der Regel erst dann zum Problem, wenn er die Investitionsaktivitäten der Realwirtschaft abschnürt und sich die Finanzierungsbedingungen drastisch verschlechtern.
Dies ist gegenwärtig nicht der Fall; viele Unternehmen werden ihre Investitionen ausweiten, selbst wenn die Renditen um weitere 50 Basispunkte ansteigen sollten. Nachhaltige Bremseffekte des höheren Zinsniveaus lassen sich bislang nur am US-amerikanischen Immobilienmarkt erkennen. Dort sind die Zinsen für eine 30-jährige Festzinshypothek auf über sieben Prozent angestiegen.
Und was das bedeutet?
Die Rückkehr der Rendite bedeutet, dass Anleihen kein zu vernachlässigendes Beiwerk mehr im Portfolio sind, sondern für Anleger, die aufgrund ihrer eingeschränkten Risikotragfähigkeit nicht nur in Aktien investieren wollen, wieder interessant werden. Für die praktische Umsetzung empfehlen wir folgende Ansätze:
Wiederentdeckung des Kupons
Anleihen bieten erstmals seit fast zwei Jahrzehnten wieder einen nennenswerten Zinskupon. Dieser fungiert bei Marktschwankungen als wichtiger Stoßdämpfer für das Gesamtdepot.
Es ist zwar nicht ausgeschlossen, dass die Renditen zunächst noch weiter steigen, dennoch sehen wir eine hohe Wahrscheinlichkeit für zusätzliche Kursgewinne, die sich während der Laufzeit realisieren lassen.
Wer auf dem aktuellen Niveau eine Bundesanleihe mit zehnjähriger Restlaufzeit kauft, würde auf Sicht von zwölf Monaten erst bei einem Renditeanstieg auf vier Prozent durch Kursverluste seinen Kuponertrag einbüßen. In den USA wäre dies bei einem Renditeanstieg auf etwa sechs Prozent der Fall.
Laufzeitenstaffelung
Wir raten dazu, nicht alles auf eine Karte zu setzen. Lange Laufzeiten profitieren bei fallenden Renditen zwar von den höchsten Kursgewinnen, aber zweijährige Staatsanleihen in den USA und in der Eurozone weisen nur eine um etwa 25 Basispunkte geringere Rendite auf. Eine Hantelstrategie mit einer etwas stärkeren Gewichtung kurzer Laufzeiten ist aus unserer Sicht derzeit am besten geeignet, um den Chancen und Risiken des Rentenmarktes gerecht zu werden.
Chancen bei Hochzins- und Nachranganleihen
Ein besonders attraktives Chance-Risiko-Profil bieten High-Yield- sowie nachrangige Bank- oder Industrieanleihen. Papiere von soliden Emittenten mit erstklassigem Geschäftsmodell erzielen hier Renditen von sechs bis siebeneinhalb Prozent. Der hohe Zinskupon federt Schwankungen am Markt über den laufenden Zinsdienst fast vollständig ab.
Foto von Zoltan Fekeshazy auf Unsplash

Autor: Carsten Klude
Carsten Klude studierte nach seiner Ausbildung zum Bankkaufmann bei der Deutschen Bank VWL mit Schwerpunkt Ökonometrie in Kiel. 1996 kam er zu M.M.Warburg & CO, für die er zunächst die europäischen Kapitalmärkte analysierte und später mit der Leitung des Makro-Research betraut wurde. Seit dem Jahr 2009 ist Herr Klude Mitglied im Investmentrat von M.M.Warburg & CO und verantwortet seit dem Sommer 2013 das Asset Management der Bank. Zusätzlich ist Herr Klude seit dem Jahr 2010 Mitglied im Ausschuss für Wirtschafts- und Währungspolitik des Bundesverbandes deutscher Banken e.V., dessen Vorsitz er von 2015 bis 2018 inne hatte.
Newsletter
Erfahren Sie von uns die wichtigsten Nachrichten über das Thema Geldanlage.
✓ jede Woche neu ✓ immer aktuell ✓ ohne Werbung ✓ jederzeit abbestellbar
Mit Warburg Navigator die passende Geldanlage finden
Investieren Sie Ihr Vermögen mit den Experten von M.M.Warburg & CO. Modern und unkompliziert.