Infrastruktur-Aktien dürfen langweilig sein
2. Oktober 2026Investitionen in Infrastruktur erleben derzeit eine Renaissance. Elektrifizierung, der KI-Boom bei Rechenzentren, eine zunehmend bipolare Weltordnung und das deutsche Sondervermögen über 500 Milliarden Euro haben das Thema aus der Nische ins Zentrum der Anlagediskussion gerückt. Mit der Aufmerksamkeit wächst die Verwechslungsgefahr: Nicht alles, was heute Infrastruktur heißt, bietet das Cashflow-Profil, das diese Anlageklasse üblicherweise auszeichnet.
Anders als klassische, illiquide Infrastrukturinvestments setzt Listed Infrastructure auf börsennotierte Aktien von Unternehmen, die Infrastruktur besitzen und betreiben: Energie-, Wasser- und Abwassernetze, Mautstraßen, Eisenbahnen, Flughäfen, Pipelines oder Mobilfunkmasten. Anleger erhalten Zugang zu denselben planbaren, oft regulatorisch oder vertraglich gesicherten Cashflows wie im privaten Markt, aber mit täglicher Handelbarkeit statt jahrelanger Kapitalbindung. Im Portfolio wirkt das als Stabilitätsanker mit geringer Konjunkturabhängigkeit und einem gewissen Inflationsschutz durch regulierte oder indexierte Preise. Die Liquidität erlaubt es zudem, Übertreibungen und Einbrüche antizyklisch zu nutzen.
Im Folgenden ordnen wir ein, was strukturell trägt, was Zeitgeist ist und wo die Grenzen der Stabilität liegen
Wo die Trennlinie verläuft
Entscheidend für die Einordnung ist nicht die Branche, sondern das Cashflow-Profil eines Unternehmens: planbar, oft regulatorisch oder vertraglich gesichert, weitgehend konjunkturunabhängig. Die Wertentwicklung solcher Unternehmen ist, abgesehen von Ausnahmephasen wie der Corona-Pandemie oder starken Zinsschocks, bewusst unspektakulär.
Genau das ist ihr eigentlicher Nutzen im Portfolio: ein Stabilitätsanker, kein Renditetreiber.
Diese klare Definition verschwimmt aktuell zunehmend. Das Label „Infrastruktur“ wird immer häufiger auf Geschäftsmodelle angewendet, die mit dem klassischen Profil wenig gemein haben. Das prominenteste Beispiel sind Rechenzentren. Ihre Wachstumslogik ist nachvollziehbar, doch Vertragslaufzeiten, Mieterbonität und technologisches Risiko unterscheiden sich fundamental von regulierten Netzen oder langfristigen Konzessionen. Bei kleineren Colocation-Anbietern, die Stellplätze für Server samt Strom und Kühlung an Unternehmen vermieten, laufen die Mietverträge oft nur ein bis drei Jahre. Dort ist ein Rechenzentrum im Kern näher an einer Gewerbeimmobilie mit Stromanschluss als an einem Stromnetzbetreiber. Bei Hyperscalern, den großen Cloud-Anbietern wie Amazon, Microsoft oder Alphabet, sind die Verträge länger, doch das Risiko wandert: Wenige Mieter bestimmen den Wert, und die Technik altert schneller als der Vertrag.
Wir ordnen solche Engagements daher bewusst als Satelliten-Investment ein, nicht als Fundament.
Warum jetzt? Der Bedarf ist real, der Zeitplan nicht
Der Investitionsbedarf ist real und enorm: Allein das deutsche Stromnetz hat nach einer Studie des IMK bis 2045 einen Kapitalbedarf von rund 650 Milliarden Euro, mehr als das Doppelte der heutigen jährlichen Investitionen. Der Draghi-Bericht beziffert den zusätzlichen Investitionsbedarf der EU auf 750 bis 800 Milliarden Euro pro Jahr, davon rund 300 Milliarden für das Energiesystem. Elektrifizierung, Rechenzentren, Elektromobilität und Wärmepumpen treffen auf ein Stromnetz, das in weiten Teilen Europas und den USA modernisierungsbedürftig ist.
Der Engpass ist dabei zunehmend nicht das Kapital, sondern Umsetzungsgeschwindigkeit und Genehmigungsprozesse.
Als das deutsche Infrastruktur-Sondervermögen angekündigt wurde, zogen europäische Infrastrukturwerte an den Aktienmärkten spürbar an. Ein Teil dieser Euphorie ist inzwischen wieder verpufft, weil klar wurde: Zwischen politischem Beschluss und Umsetzung liegt in Europa eine halbe Ewigkeit. In China wird eine Brücke in wenigen Tagen ersetzt, während bei uns schon das Genehmigungsverfahren Jahre dauert. Das ändert nichts am strukturellen Bedarf, mahnt aber zu realistischen kurzfristigen Renditeerwartungen.
Warum echte Infrastruktur ins Fundament gehört
Klassische Infrastruktur gehört ins Fundament des Portfolios als Kerninvestment. Wer langfristig in regulierten Netzen und Mautstraßen investiert war, erzielte in der Regel keine spektakulären Renditen, aber stabile Erträge und planbare Ausschüttungen, meist ohne große Schwankungen. Das ist genau die Kombination, für die man Infrastruktur ins Portfolio nimmt.
Dabei entscheidet weniger das Segment als das einzelne Geschäftsmodell. Pipelines sind weitgehend stabil, wenn sie auf langfristigen Take-or-Pay-Verträgen mit fester Abnahmeverpflichtung beruhen, ohne diese steigt die Abhängigkeit von der Nachfrage schnell. In Nordamerika wurden damit über Jahre attraktive Ausschüttungen erwirtschaftet, sie litten aber phasenweise unter Regulierungs- und ESG-Druck. Mobilfunkmasten haben sich vom unauffälligen Cashflow-Asset zum Wachstumssegment entwickelt, mit höheren Bewertungen und deutlich höherer Zinssensitivität, wie 2022 sichtbar wurde. Bei Mautstraßen, Flughäfen und Seehäfen hängt viel von den Verkehrsvolumina ab.
Diese Unterschiede sieht man nicht beim Blick auf das Segment, sondern nur beim Blick auf das Unternehmen.
Strukturell überzeugen uns vor allem europäische Stromnetze und regulierte Versorger: Der Investitionsbedarf durch Elektrifizierung und Netzausbau ist real, und die regulatorischen Anforderungen sind gestiegen. Auch die Wasserversorgung bekommt in der Debatte zu wenig Aufmerksamkeit: Die Netze sind vielerorts veraltet, und die Regulierung ermöglicht verlässliche Renditen. Wenig aufregend, aber genau darum geht es. Vorsichtig sind wir bei Gasnetzen, deren langfristige Nachfrage im Zuge der Dekarbonisierung unklar bleibt.
Rechenzentren: Reizvoll, aber ein Satellit
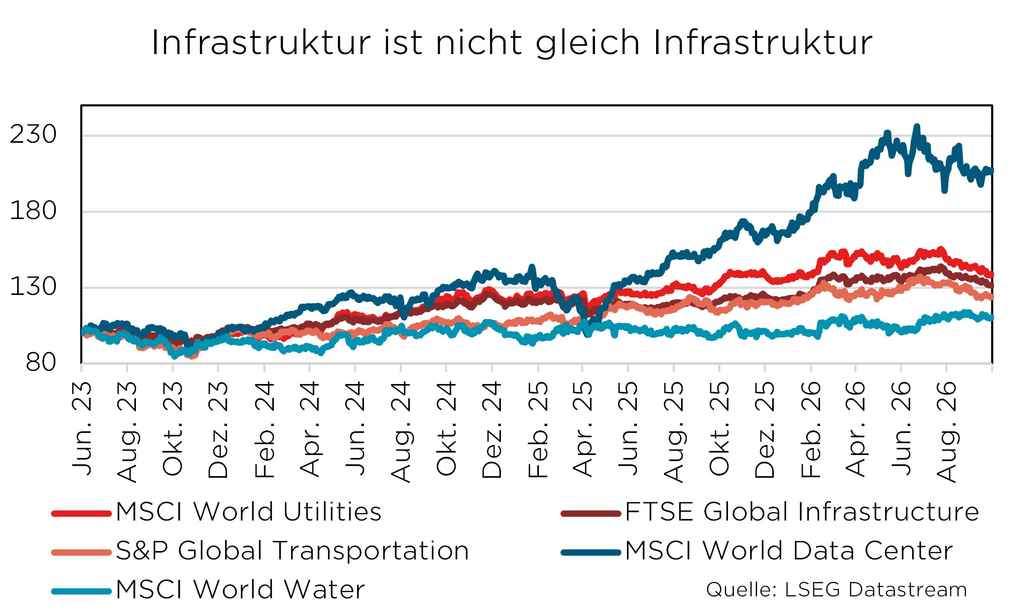
Rechenzentren sind das jüngste Kapitel der Infrastruktur. Ihre kurzfristige Performance war sehr stark, der Beweis, dass daraus ein stabiles Infrastrukturprofil wird, steht aber noch aus. Das zieht Kapital an, und so taucht das Thema in immer mehr Infrastrukturfonds auf, nicht nur, weil die Geschichte gut klingt, sondern weil die Performance in der letzten Zeit so stark war.
Das Wachstum ist real, doch es hat ein anderes Risikoprofil: Die Schwankungen sind deutlich größer.
So legte der MSCI Data Center Index von Januar bis Ende Juni 2026 um rund 40 Prozent in Euro zu und gab danach rund zehn Prozent wieder ab. Aufgrund der Wachstumsperspektive finden wir das Thema reizvoll, aber nur als Satellit im Portfolio, nicht als Fundament.Renditen zehnjähriger Staatsanleihen in den USA und in der Eurozone leicht sinken und die Marken von fünf bzw. dreieinhalb Prozent unterschreiten werden.
Stabil heißt nicht kursstabil
Das operative Geschäft klassischer Infrastruktur ist robust. Regulierte Netze, Wasserversorgung oder Fernwärme merken Rezessionen kaum: Die Nachfrage ist weitgehend unelastisch, die Einnahmen sind reguliert. Schwieriger wird es bei Segmenten, die als Infrastruktur vermarktet werden, aber konjunktursensitive Volumina haben. Bei Mautstraßen ist der Rückgang moderat, aber er ist da. Flughäfen und Häfen reagieren deutlicher, weil Reise- und Handelsvolumina spürbar sinken. Covid war ein Extremfall, hat aber gezeigt, wo die Grenzen der Konjunkturresistenz liegen. Und der Kurs ist von alldem nicht automatisch entkoppelt.
Das ist der Unterschied zwischen operativer Stabilität und Kursstabilität.
Der Zinsanstieg ab 2022 hat das deutlich gemacht. Viele Anleger waren überrascht, wie stark Listed Infrastructure unter Druck geriet. Dafür gibt es zwei Ursachen, die man unterscheiden muss. Erstens die Bewertung: Langfristige, planbare Einnahmen werden bei steigenden Zinsen weniger wert, unabhängig vom operativen Geschäft, und je länger die Einnahmen laufen, desto stärker ist der Effekt. Deshalb litten Mobilfunkmastenbetreiber und regulierte Versorger 2022 besonders. Zweitens die Bilanz: Viele Infrastrukturunternehmen sind erheblich verschuldet. Im Niedrigzinsumfeld war das kein Problem, aber es wurde relevant, sobald Kredite zu deutlich höheren Konditionen neu aufgenommen werden mussten. Wer kurzfristige Schulden hatte, geriet unter Druck.
Inflationsschutz ist eines der zentralen Verkaufsargumente der Anlageklasse. Dies stimmt, aber mit Einschränkungen, die oft nicht klar kommuniziert werden. Wenn die Zinsen steigen, weil die Preise steigen, können viele Unternehmen ihre Preise anheben, das ist der natürliche Ausgleich. Am wirksamsten ist er dort, wo die Indexierung vertraglich oder regulatorisch ausdrücklich verankert ist. Wo Regulierungsbehörden Anpassungen genehmigen müssen, dauert es oft einen ganzen Regulierungszyklus. In dieser Zeit steigen zwar die Kosten, jedoch nicht die Einnahmen, und das drückt auf die Marge, auch wenn das Geschäftsmodell langfristig intakt ist. Und die Regulierung kann die Rendite auch kappen, wie der britische Wassersektor zeigt.
Wer Kursschwankungen scheut und Illiquidität verkraften kann, sollte eher in Private als in Listed Infrastructure investieren. Dort muss man allerdings andere Risiken in Kauf nehmen, etwa eingeschränkte Handelbarkeit und seltenere Bewertungen. Das ist keine Kritik an der Anlageklasse, sondern eine Eigenschaft, über die man sich von Anfang an im Klaren sein muss. Bricht der breite Markt ein, fällt Listed Infrastructure mit, mal mehr, mal weniger je nach Segment. Ein Fonds mit hohem Rechenzentrumsanteil fällt mit, wenn Wachstumserwartungen im Technologiesektor enttäuscht werden. Ein Mautstraßenbetreiber gerät vielleicht weniger unter Druck, aber auch er kann sich nicht vollständig abkoppeln.
Die Kehrseite ist ein echter Vorteil: Weil der Markt täglich einen Preis liefert, auch wenn er gerade übertreibt, lassen sich solche Momente nutzen.
Als Corona die Kurse der Flughäfen einbrechen ließ, stand der langfristige Bedarf an Flugreisen nur kurzfristig infrage. Wer damals antizyklisch einstieg, konnte profitieren, wenn auch bei erheblicher Unsicherheit über Erholungstempo und Verschuldung. Im privaten Markt steht diese Möglichkeit nicht offen.
Fazit
Infrastruktur braucht keine KI- oder Energiewende-Geschichte, um zu überzeugen. Der Wert liegt im Fundament des Portfolios: planbare Cashflows, geringe Konjunkturabhängigkeit, ein Stück Inflationsschutz. Das ist weniger spektakulär als die Schlagzeilen, aber genau dafür nimmt man Infrastruktur ins Portfolio. Rechenzentren und andere Wachstumsthemen können als Satellit reizvoll sein, sie ersetzen aber das Fundament nicht. Und wer in Listed Infrastructure investiert, sollte wissen, dass stabile Cashflows noch keine stabilen Kurse bedeuten.
Für Anleger heißt das: Entscheidend ist, was unter dem Label steckt. Infrastruktur darf langweilig sein, der Blick unter die Haube nicht.
Foto von Denys Nevozhai auf Unsplash
Autor: Dr. Rebekka Haller
Dr. Rebekka Haller studierte Volkswirtschaftslehre an der Universität Hamburg. Im Anschluss promovierte sie am Lehrstuhl für Corporate Finance und Ship Finance und arbeitete dort als wissenschaftliche Mitarbeiterin. 2014 begann sie als Analystin im Investment Office von M.M.Warburg & CO. Dort ist sie u.a. für Anlagestrategien und die quantitative Fondsauswahl verantwortlich sowie in beratender Funktion zu allen Fragen der Asset-Allocation tätig.
Newsletter
Erfahren Sie von uns die wichtigsten Nachrichten über das Thema Geldanlage.
✓ jede Woche neu ✓ immer aktuell ✓ ohne Werbung ✓ jederzeit abbestellbar
Mit Warburg Navigator die passende Geldanlage finden
Investieren Sie Ihr Vermögen mit den Experten von M.M.Warburg & CO. Modern und unkompliziert.